Domain cloakcoin.de kaufen?
Wir ziehen mit dem Projekt
cloakcoin.de um.
Sind Sie am Kauf der Domain
cloakcoin.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain cloakcoin.de kaufen?
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
Wie beeinflussen Peer-to-Peer-Transaktionen die Finanzbranche, die Cybersicherheit und die Blockchain-Technologie?
Peer-to-Peer-Transaktionen beeinflussen die Finanzbranche, indem sie traditionelle Finanzintermediäre umgehen und direkte Transaktionen zwischen den Parteien ermöglichen. Dies kann zu geringeren Transaktionskosten und schnelleren Abwicklungszeiten führen. In Bezug auf die Cybersicherheit können Peer-to-Peer-Transaktionen das Risiko von Datenverlust und Betrug verringern, da sie auf dezentralen Netzwerken basieren und weniger anfällig für Hackerangriffe sind. Darüber hinaus fördern Peer-to-Peer-Transaktionen die Entwicklung und Nutzung von Blockchain-Technologie, da sie auf dieser Technologie basieren und dazu beitragen, ihre Akzeptanz und Anwendung in verschiedenen Branchen zu fördern. **
Ähnliche Suchbegriffe für Bank-to-Bank
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
Axing Peer-to-Peer 1800 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.123,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
massivum TV-Bank TV-Bank Cargonmassivum TV-Bank TV-Bank Cargon. Maßangaben Breite: 152 cm, Tiefe: 41 cm, Höhe: 50 cm, Gewicht: 44 kg, Material Holzart: Mango, Farbe Farbe: braun, Optik/Stil Oberflächenbehandlung: lackiert, Lieferung & Montage Anzahl Packstücke: 1 St., Lieferzustand: montiert, Farbe:braun Material:Holzart Mango549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter



-
Wie beeinflussen Peer-to-Peer-Transaktionen die Finanzbranche, die Cybersicherheit und die Blockchain-Technologie?
Peer-to-Peer-Transaktionen beeinflussen die Finanzbranche, indem sie traditionelle Finanzintermediäre umgehen und direkte Transaktionen zwischen den Parteien ermöglichen. Dies kann zu geringeren Transaktionskosten und schnelleren Abwicklungszeiten führen. In Bezug auf die Cybersicherheit können Peer-to-Peer-Transaktionen das Risiko von Datenverlust und Betrug verringern, da sie auf dezentralen Netzwerken basieren und weniger anfällig für Hackerangriffe sind. Darüber hinaus treiben Peer-to-Peer-Transaktionen die Entwicklung der Blockchain-Technologie voran, da sie auf dieser Technologie basieren und dazu beitragen, ihre Anwendungsmöglichkeiten zu erweitern und ihre Effizienz zu verbessern. **
-
Wie können Peer-to-Peer-Transaktionen die traditionelle Finanzindustrie verändern? Wie sicher sind Peer-to-Peer-Transaktionen im Vergleich zu herkömmlichen Finanztransaktionen?
Peer-to-Peer-Transaktionen können die traditionelle Finanzindustrie durch die Beseitigung von Zwischenhändlern und niedrigeren Gebühren revolutionieren. Sie ermöglichen direkte Transaktionen zwischen Individuen ohne die Notwendigkeit einer Bank. Die Sicherheit von Peer-to-Peer-Transaktionen hängt von der verwendeten Plattform und den Sicherheitsvorkehrungen ab. Im Allgemeinen sind sie genauso sicher wie herkömmliche Finanztransaktionen, da sie auf Verschlüsselung und Blockchain-Technologie basieren. Es ist jedoch wichtig, sich über die Risiken und Sicherheitsmaßnahmen zu informieren, bevor man sich auf solche Transaktionen einlässt. **
-
Was sind die potenziellen Risiken und Vorteile des Geldleihens von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings kann es schwieriger sein, von einer Bank genehmigt zu werden, und die Zinssätze können höher sein. Das Geldleihen von einer Peer-to-Peer-Kreditplattform bietet den Vorteil einer schnelleren Genehmigung und potenziell niedrigeren Zinssätzen. Allerdings gibt es weniger Regulierungen und Sicherheiten im Vergleich zu einer Bank, was das Risiko von Zahlungsausfällen erhöhen kann. Zusätzlich können Peer-to-Peer-Kreditplattformen weniger Flexibilität bei den Kreditbedingungen bieten, während Banken oft eine Vielzahl von Kreditprodukten und -optionen haben. Letztendlich hängen die potenzi **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings können die Zinssätze bei Banken oft höher sein und die Kreditgenehmigung kann länger dauern. Das Geldleihen von einer Peer-to-Peer-Kreditplattform bietet potenziell niedrigere Zinssätze und schnellere Genehmigungszeiten. Allerdings besteht das Risiko, dass die Plattform weniger reguliert ist und möglicherweise nicht die gleiche Sicherheit bietet wie eine Bank. Zusätzlich kann das Geldleihen von einer Peer-to-Peer-Kreditplattform auch das Risiko von Zahlungsausfällen durch Kreditnehmer erhöhen, da diese möglicherweise ein höheres Ausfallrisiko haben als Kreditnehmer, die von einer Bank genehmigt **

Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings kann es schwieriger sein, von einer Bank ein Darlehen zu erhalten, insbesondere wenn man eine schlechte Kreditwürdigkeit hat. Auf der anderen Seite bietet das Geldleihen von einer Peer-to-Peer-Kreditplattform die Möglichkeit, auch mit einer schlechten Kreditwürdigkeit ein Darlehen zu erhalten. Allerdings besteht das Risiko, dass diese Plattformen weniger reguliert sind und möglicherweise höhere Zinssätze und Gebühren verlangen. Zusätzlich kann das Geldleihen von einer Bank zu längeren Bearbeitungszeiten führen, während Peer-to-Peer-Kreditplattformen oft schnellere Entscheidungen treffen und das Geld schneller auszahlen können. Let **
Wie funktioniert das Peer-to-peer-Netzwerk? Welche Vorteile bietet Peer-to-peer-Technologie?
Das Peer-to-peer-Netzwerk ermöglicht es Nutzern, direkt miteinander zu kommunizieren und Dateien auszutauschen, ohne einen zentralen Server zu benötigen. Jeder Nutzer im Netzwerk kann gleichzeitig als Client und Server fungieren, was die Effizienz und Geschwindigkeit des Datenaustauschs erhöht. Die Vorteile der Peer-to-peer-Technologie sind unter anderem die Dezentralisierung, die erhöhte Privatsphäre und die verbesserte Skalierbarkeit im Vergleich zu traditionellen zentralisierten Netzwerken. **
Top-Angebote
Produkte zum Begriff Bank-to-Bank:
-
Die Blockchain in der Energiewirtschaft: Von der Zentralisierung bis zur Dezentralisierung - Ein Blockchain-basierter Peer-to-Peer-Handel für unserenDie Blockchain In Der Energiewirtschaft: Von Der Zentralisierung Bis Zur Dezentralisierung - Ein Blockchain-basierter Peer-to-peer-handel Für Unseren Strom, Taschenbuch Von Kamal Vaid,nikola Vidovic, Diplomica Verlag Gmbh, 978-3-96146-773-0,...39,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
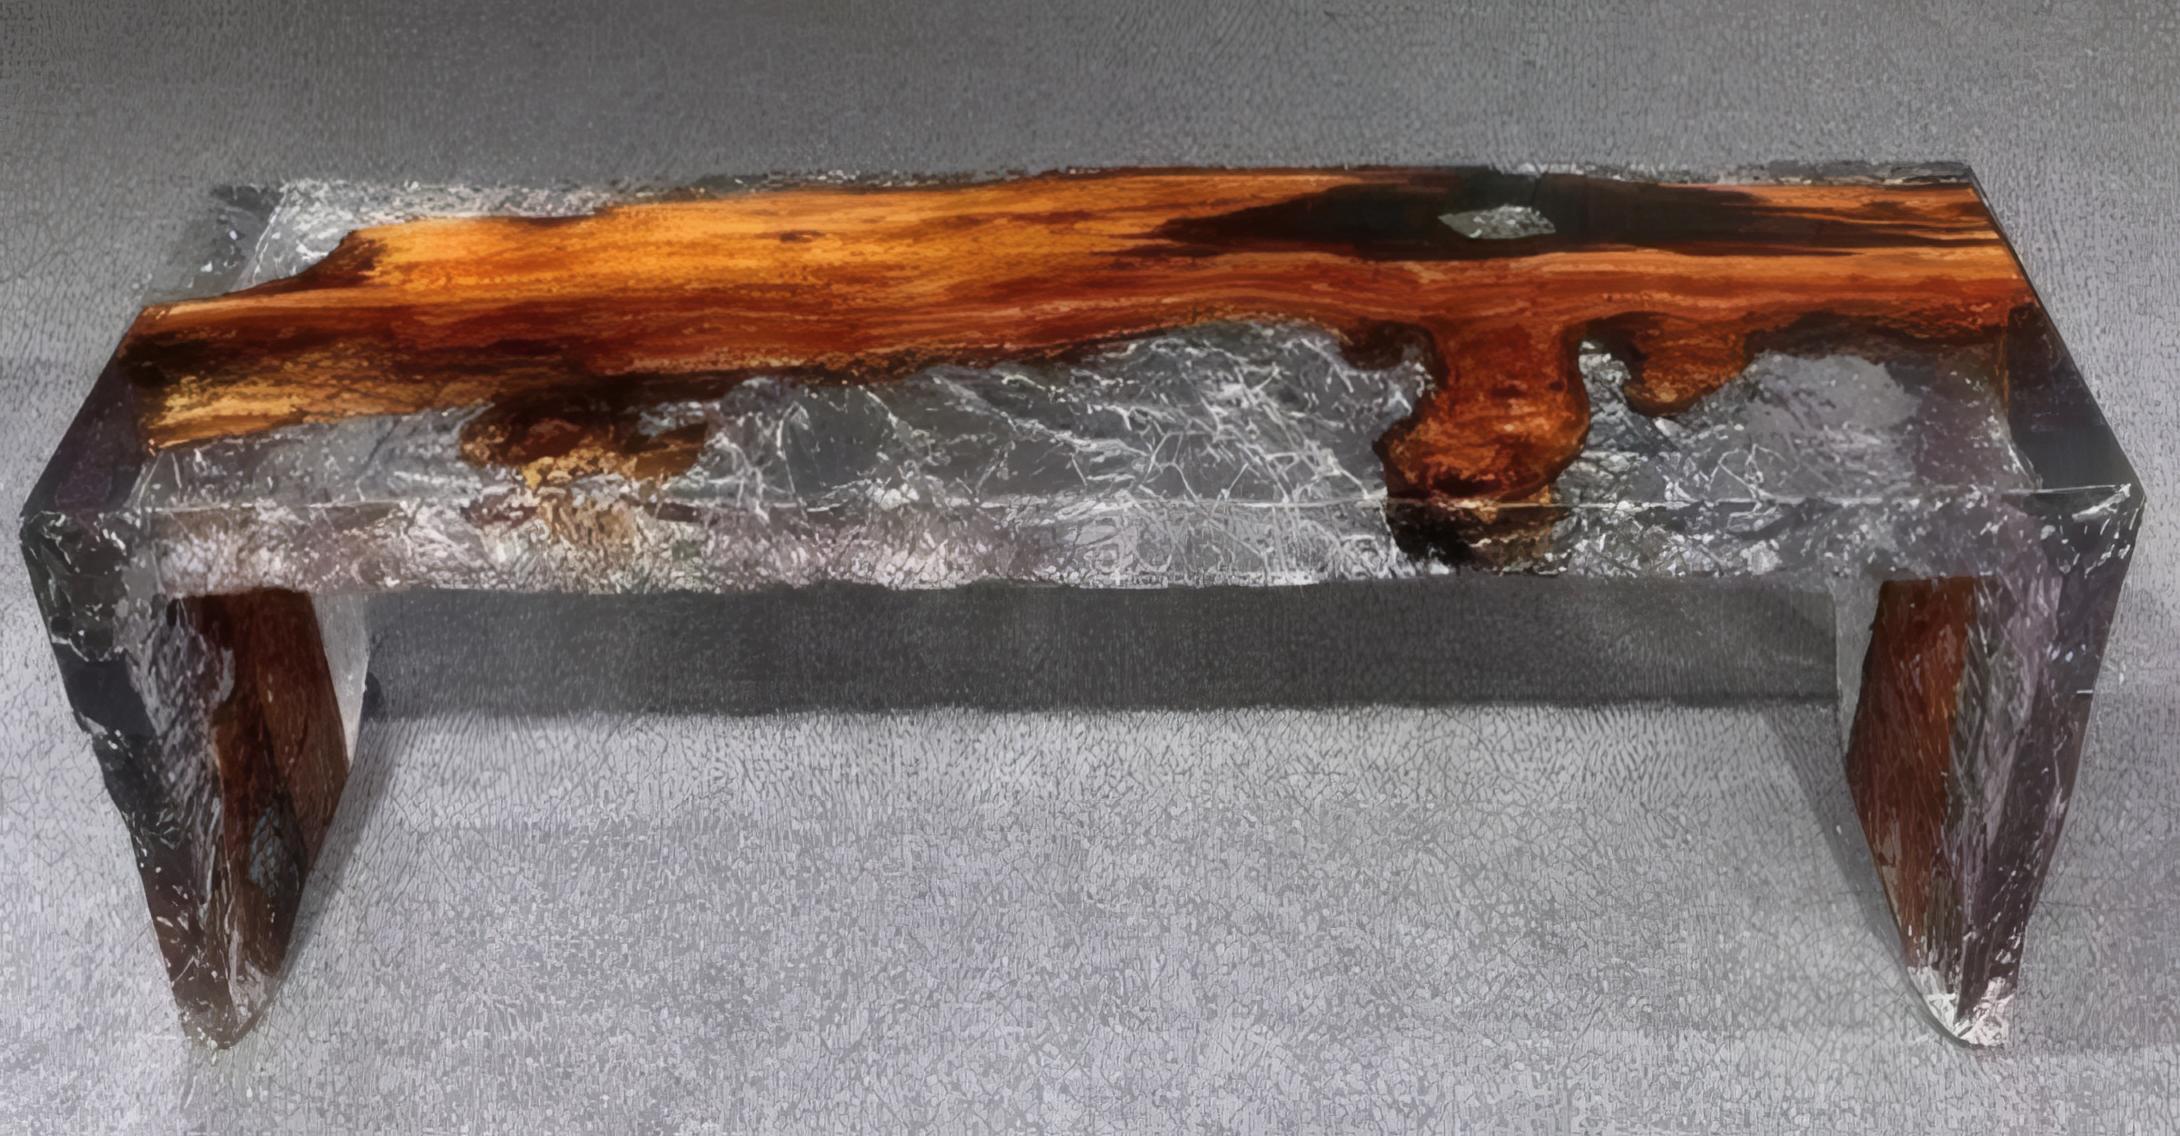
Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente BankMaße: Bank: ca: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Produktmerkmale: - Marke: JV Möbel - Anzahl der Sitzplätze: 3 - Anzahl der Einheiten: 1 - Zimmer: Esszimmer - Stil: Modern/Zeitgenössisch - Abteilung: Erwachsene - Finish: Poliert - Produktart: Bank Produktbeschreibung: Bank aus goldenem Kampferholz Bank aus Epoxidharz Transparente Bank Maße: Bank: 135 x 35 x 45 cm Höhe: 45 cm Breite: 35 cm Länge: 135 cm Farbe: Transparent Material: Epoxidharz Diese stilvolle Bank aus goldenem Kampferholz überzeugt durch ihr modernes, rechteckiges Design. Mit einer Länge von 135 cm und einer Breite von 35 cm bietet sie eine perfekte Kombination aus natürlicher Eleganz und zeitgemäßem Stil. Ideal für Wohnzimmer, Flur oder Essbereich - ein hochwertiges Möbelstück mit warmem Holzton und edlem Charakter.8099,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Axing Peer-to-Peer 1800 Ethernet over Coax IP-EinspeiserEthernet over Coax - so einfach wie ein Switch! Die EoC-Geräte bauen mit Hilfe des G.hn-Standards ein verschlüsseltes Ethernet-over-Coax-Netzwerk über das Koaxialkabel der TV-Verkabelung auf (Fernsehen und Radio werden natürlich weiterhin übertragen). Dieses EoC-Netzwerk wirkt wie ein großer, über das ganze Haus verteilter Switch (im Beispiel mit 8 Ports). An jedes EoC-Gerät lassen sich zwei Ethernet-fähige Geräte (PCs, Notebooks, Server, Drucker, Smart-TVs uvm.) anschließen. Zusätzlich ist das EoC 2-32 mit WLAN ausgestattet. EOC 1-32 und EOC 2-32 verwenden den Rückkanalbereich von 5 bis 204 MHz und erreichen auf Grund der Bandbreite eine Netto-Datenrate von 1800 Mbps (PHY). Dies ist bei einer SAT-Empfangsanlage problemlos möglich. Im CATVNetz aber nur, wenn der Vorwärtswegfrequenzbereich ab 258 MHz beginnt. Typische Szenarien können Wohngebäude mit SAT-Fernsehen, Rechtsanwaltskanzleien, Arztpraxen oder Büros sein, in denen keine LAN-Verdrahtung möglich oder gewünscht ist.123,48 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bank- und KapitalmarktrechtBank- und Kapitalmarktrecht , Sicher investieren Der Kümpel behandelt das Bankrecht und das Kapitalmarktrecht traditionell aus der Sicht der Banken. Die umfassende Darstellung erschließt alle Bereiche des modernen Bankgeschäfts. Von den rechtlichen Grundfragen bis in die schwierigen Details: Grundlagen und Rechtsrahmen, Bankrecht (Commercial Banking), Kapitalmarktrecht (Investment Banking). - Mit allen relevanten Produkten und Dienstleistungen - Mit den aufsichtsrechtlichen und zivilrechtlichen Rahmenbedingungen - Auf hohem Niveau und nach praktischer Relevanz Die Rechtsentwicklung im Bankrecht und Kapitalmarktrecht ist sehr stark vom europäischen Gesetzgeber getrieben und schreitet ungebrochen voran. Das gilt für das Bankenaufsichtsrecht, aber auch für Bankverträge und Bankprodukte. Die 7. Auflage berücksichtigt daher in nahezu allen Teilen zahlreiche und vielfältige Gesetzesänderungen und stellt diese in den Praxiszusammenhang. Einige Beispiele seien genannt: - Verabschiedung der CRD VI und der CRR III am 19.6.2024 - Verabschiedung der CSDDD am 25.7.2024 - Zukunftsfinanzierungsgesetz vom 14.12.2023 - Verabschiedung des Digital Operational Resilience Act (DORA) am 14.12.2022 - Markets in Crypto-Assets Regulation (MICAR) vom 31.5.2023 - Artificial Intelligence Act (KI-VO) vom 13.6.2024 - Postbankurteil des BGH vom 13.12.2022 - Kontrolle der AGB durch den EuGH am Maßstab der Missbräuchlichkeit - Ablehnung der Negativzinsen für Kredite (BGH); Zulässigkeit des Verwahrentgelts für Einlagen (OLG) - Verordnungsentwurf vom 23.6.2023 für einen digitalen Euro - Sofortüberweisung als Standardüberweisung - Entwurf für eine erste Payment Service Regulation (PSR) - Verschärfung aufgrund der Verbraucherkreditrichtlinie 2023 vom 18.10.2023 - Einsatz von Scoring bei der Kreditwürdigkeitsprüfung Praxiswissen von Top Experten Praktisches Know how aus erster Hand und fachlicher Tiefgang verbinden sich hier zu einer einzigartigen Synthese: Jeder einzelne Autor bearbeitet genau das Thema, mit dem er in der Praxis tagtäglich zu tun hat. , Tagfahrleuchten > Beleuchtung , Auflage: 7. Auflage, Erscheinungsjahr: 202412, Redaktion: Mülbert, Peter O.~Früh, Andreas~Seyfried, Thorsten, Auflage: 24007, Auflage/Ausgabe: 7. Auflage, Seitenzahl/Blattzahl: 2700, Keyword: AGB-Banken; AGB-Sparkassen; Bankaufsicht; Bankrecht; Börse; CRD IV; Capital Requirements Regulation; Commercial Banking; DepotG; Depotgeschäft; Depotrecht; Emissionsgeschäft; Emittenten; Investment Banking; InvestmentG; Investmentgeschäft; Investmentrecht; Kapitalmarktrecht; Kreditrecht; Kreditsicherung; MiFID; MiFID II; MiFIR; Wertpapierhandel; Wertpapierprospektgesetz; WpPG; Zahlungsverkehr; bargeldloser Zahlungsverkehr, Fachschema: Bankrecht~Handelsrecht~Finanzmarkt / Kapitalmarkt~Kapitalmarkt~Unternehmensrecht~Anlage (finanziell) / Wertpapier~Börse / Wertpapier~Effekten~Wertpapier~Wettbewerbsrecht - Wettbewerbssache~Wirtschaftsgesetz~Wirtschaftsrecht, Fachkategorie: Kapitalmarkt- und Wertpapierrecht~Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 68, Gewicht: 2134, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,349,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
-
Wie beeinflussen Peer-to-Peer-Transaktionen die Finanzbranche, die Cybersicherheit und die Blockchain-Technologie?
Peer-to-Peer-Transaktionen beeinflussen die Finanzbranche, indem sie traditionelle Finanzintermediäre umgehen und direkte Transaktionen zwischen den Parteien ermöglichen. Dies kann zu geringeren Transaktionskosten und schnelleren Abwicklungszeiten führen. In Bezug auf die Cybersicherheit können Peer-to-Peer-Transaktionen das Risiko von Datenverlust und Betrug verringern, da sie auf dezentralen Netzwerken basieren und weniger anfällig für Hackerangriffe sind. Darüber hinaus fördern Peer-to-Peer-Transaktionen die Entwicklung und Nutzung von Blockchain-Technologie, da sie auf dieser Technologie basieren und dazu beitragen, ihre Akzeptanz und Anwendung in verschiedenen Branchen zu fördern. **
-
Wie beeinflussen Peer-to-Peer-Transaktionen die Finanzbranche, die Cybersicherheit und die Blockchain-Technologie?
Peer-to-Peer-Transaktionen beeinflussen die Finanzbranche, indem sie traditionelle Finanzintermediäre umgehen und direkte Transaktionen zwischen den Parteien ermöglichen. Dies kann zu geringeren Transaktionskosten und schnelleren Abwicklungszeiten führen. In Bezug auf die Cybersicherheit können Peer-to-Peer-Transaktionen das Risiko von Datenverlust und Betrug verringern, da sie auf dezentralen Netzwerken basieren und weniger anfällig für Hackerangriffe sind. Darüber hinaus treiben Peer-to-Peer-Transaktionen die Entwicklung der Blockchain-Technologie voran, da sie auf dieser Technologie basieren und dazu beitragen, ihre Anwendungsmöglichkeiten zu erweitern und ihre Effizienz zu verbessern. **
-
Wie können Peer-to-Peer-Transaktionen die traditionelle Finanzindustrie verändern? Wie sicher sind Peer-to-Peer-Transaktionen im Vergleich zu herkömmlichen Finanztransaktionen?
Peer-to-Peer-Transaktionen können die traditionelle Finanzindustrie durch die Beseitigung von Zwischenhändlern und niedrigeren Gebühren revolutionieren. Sie ermöglichen direkte Transaktionen zwischen Individuen ohne die Notwendigkeit einer Bank. Die Sicherheit von Peer-to-Peer-Transaktionen hängt von der verwendeten Plattform und den Sicherheitsvorkehrungen ab. Im Allgemeinen sind sie genauso sicher wie herkömmliche Finanztransaktionen, da sie auf Verschlüsselung und Blockchain-Technologie basieren. Es ist jedoch wichtig, sich über die Risiken und Sicherheitsmaßnahmen zu informieren, bevor man sich auf solche Transaktionen einlässt. **
Ähnliche Suchbegriffe für Bank-to-Bank
-
Bank<p>Die brandneue Tojo-Bank ist eine schlichte Ergänzung zu Ihrem Esstisch. Mit ihrer vierteiligen Konstruktion lässt sich diese Holzbank ganz einfach und ohne Werkzeug zusammenbauen - im Handumdrehen ist sie aufgebaut und einsatzbereit! Darüber hinaus lässt sich die Esszimmerbank in zerlegtem Zustand bequem in einem Karton verstauen - ideal für den Transport zwischen verschiedenen Räumen oder sogar für einen Umzug. Diese schlichte, aber moderne weiße Bank eignet sich zu unserer Tojo-Tischgruppe, welche Sie auch bei uns im Shop erhalten. Klare Linien verbinden sich mit zeitlosem Design zu einem Möbelstück, das die Zeit überdauert und über Jahre hinweg ein Teil Ihres Zuhauses bleiben wird. Mit ihrer einfachen Konstruktion, der praktischen Handhabung ist die Tojo-Bank ein absolutes Muss für jeden Haushalt!</p>254,00 €*Versand: 59,00 €Sichere Weiterleitung zum Anbieter
-
massivum TV-Bank TV-Bank Cargonmassivum TV-Bank TV-Bank Cargon. Maßangaben Breite: 152 cm, Tiefe: 41 cm, Höhe: 50 cm, Gewicht: 44 kg, Material Holzart: Mango, Farbe Farbe: braun, Optik/Stil Oberflächenbehandlung: lackiert, Lieferung & Montage Anzahl Packstücke: 1 St., Lieferzustand: montiert, Farbe:braun Material:Holzart Mango549,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
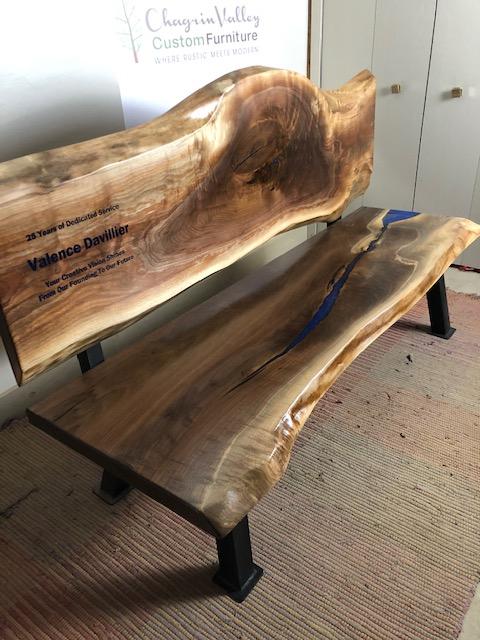
Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten BänkeMaße: Gartenbank: ca: ca. 140 * 70 * 47 cm Höhe: ca. 47 cm Breite: ca. 70 cm Länge: ca. 140 cm Farbe: Braun Material: Holz, Epoxidharz Produktmerkmale: - Marke: JV Möbel - Produktart: Gartenbank - Abteilung: Erwachsene - Muster: Zweifarbig - Stil: Modern Produktbeschreibung: Bank 140*70 Designer Massiv Handmade Garden Bank Massivholz Bank Garten Bänke Maße: Bank: ca: 140 * 70 * 47 cm Länge ca: 140 cm Breite ca: 70 cm Höhe: ca: 47 cm Die Herstellung erfolgt nach besten gewissen gemäß der Abbildung. Da es sich jedoch hier um ein Naturprodukt handelt kann es bei der Lieferung optische Unterschiede geben. Wir bieten verschiedene Größen und Ausführungen an. Als Kunde haben Sie die Möglichkeit zu ändern: - Größe - Farbe - Füsse an der Platte Gerne unterbreiten wir Ihnen ein für eine kundenspezifische Anfertigung. uns alle Wünsche betreffend der Farbe und der Beine direkt nach dem Kauf per mit. Farbe: Wie abgebildet Die möglichen Farben finden Sie unter dem Reiter "Farben" Farbe: Wie abgebild2229,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die potenziellen Risiken und Vorteile des Geldleihens von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings kann es schwieriger sein, von einer Bank genehmigt zu werden, und die Zinssätze können höher sein. Das Geldleihen von einer Peer-to-Peer-Kreditplattform bietet den Vorteil einer schnelleren Genehmigung und potenziell niedrigeren Zinssätzen. Allerdings gibt es weniger Regulierungen und Sicherheiten im Vergleich zu einer Bank, was das Risiko von Zahlungsausfällen erhöhen kann. Zusätzlich können Peer-to-Peer-Kreditplattformen weniger Flexibilität bei den Kreditbedingungen bieten, während Banken oft eine Vielzahl von Kreditprodukten und -optionen haben. Letztendlich hängen die potenzi **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings können die Zinssätze bei Banken oft höher sein und die Kreditgenehmigung kann länger dauern. Das Geldleihen von einer Peer-to-Peer-Kreditplattform bietet potenziell niedrigere Zinssätze und schnellere Genehmigungszeiten. Allerdings besteht das Risiko, dass die Plattform weniger reguliert ist und möglicherweise nicht die gleiche Sicherheit bietet wie eine Bank. Zusätzlich kann das Geldleihen von einer Peer-to-Peer-Kreditplattform auch das Risiko von Zahlungsausfällen durch Kreditnehmer erhöhen, da diese möglicherweise ein höheres Ausfallrisiko haben als Kreditnehmer, die von einer Bank genehmigt **
-
Was sind die potenziellen Risiken und Vorteile beim Geldleihen von einer Bank im Vergleich zum Geldleihen von einer Peer-to-Peer-Kreditplattform?
Das Geldleihen von einer Bank bietet den Vorteil einer etablierten Institution mit strengen Regulierungen und einem hohen Maß an Sicherheit. Allerdings kann es schwieriger sein, von einer Bank ein Darlehen zu erhalten, insbesondere wenn man eine schlechte Kreditwürdigkeit hat. Auf der anderen Seite bietet das Geldleihen von einer Peer-to-Peer-Kreditplattform die Möglichkeit, auch mit einer schlechten Kreditwürdigkeit ein Darlehen zu erhalten. Allerdings besteht das Risiko, dass diese Plattformen weniger reguliert sind und möglicherweise höhere Zinssätze und Gebühren verlangen. Zusätzlich kann das Geldleihen von einer Bank zu längeren Bearbeitungszeiten führen, während Peer-to-Peer-Kreditplattformen oft schnellere Entscheidungen treffen und das Geld schneller auszahlen können. Let **
-
Wie funktioniert das Peer-to-peer-Netzwerk? Welche Vorteile bietet Peer-to-peer-Technologie?
Das Peer-to-peer-Netzwerk ermöglicht es Nutzern, direkt miteinander zu kommunizieren und Dateien auszutauschen, ohne einen zentralen Server zu benötigen. Jeder Nutzer im Netzwerk kann gleichzeitig als Client und Server fungieren, was die Effizienz und Geschwindigkeit des Datenaustauschs erhöht. Die Vorteile der Peer-to-peer-Technologie sind unter anderem die Dezentralisierung, die erhöhte Privatsphäre und die verbesserte Skalierbarkeit im Vergleich zu traditionellen zentralisierten Netzwerken. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.